IRPH, TODO LO QUE DEBES DE SABER
IRPH, TODO LO QUE DEBES DE SABER
Debido al gran revuelo que se ha montado esta semana con la nueva Sentencia de Tribunal de Justicia Europeo, que adjuntamos aquí, así como a las numerosas solicitudes que hemos recibido para hablar del tema, nos centraremos en explicar de forma sencilla todas las posibles pesquisas del IRPH, todo lo que deberías de saber.
Bien, para empezar, tenemos que preguntarnos ¿Qué es el IRPH? El IRPH es un índice de referencia utilizado para actualizar el tipo de interés de las hipotecas, similar, aunque no igual, al EURIBOR. Es decir, los bancos o cajas a la hora de establecer un índice de referencia a aplicar en la hipoteca podían usar el IRPH o el EURIBOR.
Por tanto, la pregunta obligada es ¿Qué diferencia hay entre el IRPH y el EURIBOR? La diferencia entre un índice de referencia y otro reside, principalmente, en que uno es mucho más beneficioso para el consumidor que otro.
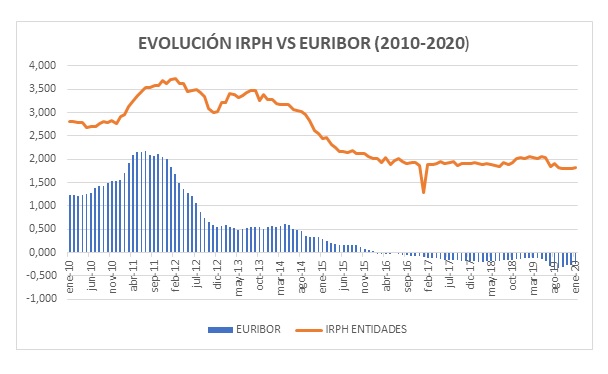
Si nos fijamos en la siguiente tabla los índices de referencia entre IRPH y EURIBOR, en la última década, han evolucionado de la siguiente forma:
En la tabla observamos que, durante los últimos 10 años, el valor del IRPH siempre ha estado muy por encima del valor del EURIBOR. Esto ha hecho que una mensualidad de hipoteca con IRPH fuera más elevada que una hipoteca que tuviera EURIBOR. Para una mayor comprensión vamos a explicarlo en el siguiente ejemplo:
Ticio compra una vivienda el 1 de agosto del 2009, y formaliza una hipoteca en el banco verde por un importe de 100.000,00.-€ pagaderas a 10,5 años (carencia de 6 meses) con un Interés variable establecido por EURIBOR y con un diferencial del 0.10%.
Cayo su vecino, ese día, compra una vivienda y formaliza, con el banco rojo, una hipoteca con las mismas características que su vecino Ticio pero con un interés variable de IRPH.
En enero del 2020 han pagado su última mensualidad, pero… ¿Cuánto ha pagado uno y cuanto ha pagado otro? Vamos a ver el siguiente gráfico en base a las comparativas-mensual-hipotecas-ticio-y-cayo:
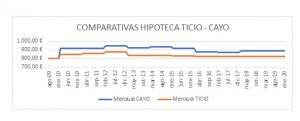
Como podemos observar en la gráfica, es curioso observar una diferencia considerable entre ambas hipotecas. Efectivamente, mientras que la anualidad media de Ticio ha sido de 9.563,53.-€, es decir unos 796,96.-€ al mes. La anualidad media de Cayo ha sido de 10.346,45.-€, con una mensualidad media de 862,21.-€. Esto ha provocado que Ticio haya pagado, por la hipoteca, un total de 105.198,86.- €, mientras que Cayo ha pagado 113.810,99.-€ por su hipoteca. Es decir, Cayo ha pagado 8.612,13.-€ más que Ticio simplemente porque a su hipoteca se le ha aplicado el interés IRPH.
Visto lo anterior, podemos concluir que el EURIBOR es más Beneficioso que el IRPH.
Previamente, hay una duda que debe tener mención obligada ¿Una hipoteca puede tener IRPH y Cláusula Suelo?. La respuesta es un contundente SI, en una hipoteca podemos encontrarnos con IRPH y con Cláusula Suelo, pues las mismas son totalmente diferentes y compatibles.
Llegados al fondo del asunto ¿Cómo sé si tengo IRPH? En la escritura de préstamo hipotecario, cláusula Tercera, encontrarás un epígrafe titulado “Tipo de interés variable”. En ese apartado se establece qué tipo de interés variará en la hipoteca, añadiendo un tanto por ciento al índice de referencia de préstamos hipotecarios denominado IRPH, conocido como “tipo medio de los préstamos hipotecarios a más de tres años para adquisición de vivienda libre del conjunto de entidades de crédito”. Por tanto, si aparecen las famosas siglas, cosa que no suele ser común, o aparece “tipo medio de los préstamos hipotecarios a más de tres años para adquisición de vivienda libre del conjunto de entidades de crédito” entonces afirmamos que tienes IRPH en su hipoteca.
Aquí, debemos de hacer un paréntesis pues leyéndola habéis podido encontrar conceptos como IRPH-Entidades, IRPH-Bancos o IRPH-Cajas, ¿Es lo mismo IRPH Entidades, Bancos y Cajas? La respuesta es NO, no es lo mismo. Mientras los IRPH-Cajas y IRPH-Bancos fueron anulados por falta de transparencia y actualmente no se aplican; el IRPH-Entidades todavía sigue vigente, siendo el índice sustitutivo para los contratos que establecían como índice los IRPH Cajas o IRPH Bancos, y que no tuvieran otro índice sustitutivo previsto.
Por tanto, únicamente se aplicaría en su hipoteca el IRPH-Entidades.
Pues bien, todos aquellos que han revisado su escritura hipotecaria y han comprobado que lo tienen se estarán preguntado, o más bien afirmando, ¿Puedo Reclamarla? la respuesta es que en principio SI, pero les recomendamos que lo primero que deben de hacer es acudir a un abogado para que:
- Revise su hipoteca
- Confirme si se puede reclamar
- Oriente sobre cuánto se puede reclamar y cuanto dura el procedimiento de reclamación.
Los tres puntos que se han enumerado son claves y son con los que trabajamos en OSES&CO ABOGADOS. ¿Por qué tiene un especialista que revisar la hipoteca? Muy fácil, antes de cualquier acción es necesario revisar la escritura y que se les confirme si se puede reclamar o no
¿Todas las Hipotecas con IRPH se pueden reclamar? En principio SI, pero como hemos dicho antes cada escritura es diferente y es importante que un especialista les confirme cuales son las posibilidades de éxito en su reclamación.
¿Cuánto se puede reclamar? No es lo mismo que un consumidor inicie un procedimiento por una cuantía de (+/-) 1.000,00.-€ que por una cuantía de (+/-) 10.000,00.-€. Como señala la STJUE, si el Juez declara nulo el IRPH, éste lo sustituirá por el índice de referencia que se señale como sustitutivo. Pero… ¿Y si no tuviera la hipoteca un Índice de referencia sustitutivo? Si no hubiera índice de referencia sustitutivo al IRPH declarado nulo, será el que pacten las partes, y, en caso de falta de acuerdo por un índice legal. Por tanto, es necesario saber por cuánto, de forma orientadora, el cliente se va a embarcar en un procedimiento.
¿Cuánto dura la reclamación IRPH? Esta la pregunta estrella y es difícil de contestar, por no decir imposible, establecer cuanto puede durar una reclamación, y quien diga lo contrario miente. Son numerosos los acontecimientos que pueden ocurrir como la rapidez de los Juzgados en tramitarla o la actitud de los bancos… esto hace que se pueda dilatar la reclamación. Lo único que podemos afirmar es que no es una reclamación rápida por lo que únicamente os puedo recomendar que paciencia, porque al final termina.
Sin querer ser reiterativos, este post es únicamente una pequeña guía del IRPH y de todo lo que deberías de saber, a nuestro juicio, de una forma sencilla y con el objetivo de poder despejar algunas dudas sobre el IRPH. En cualquier caso, si quieren que les aclaremos otras cuestiones que le surjan, no dudéis en consultarnos.
Nuestra recomendación de que acudan a un abogado experto en reclamaciones bancarias y que les pueda ayudar de una forma personalizada y con garantías. OSES&CO ABOGADOS estamos especializados en reclamaciones bancarias y ofrecemos nuestros servicios en todo el territorio nacional. Para más información o consulta, póngase en contacto aquí y les atenderemos en la mayor brevedad posible.